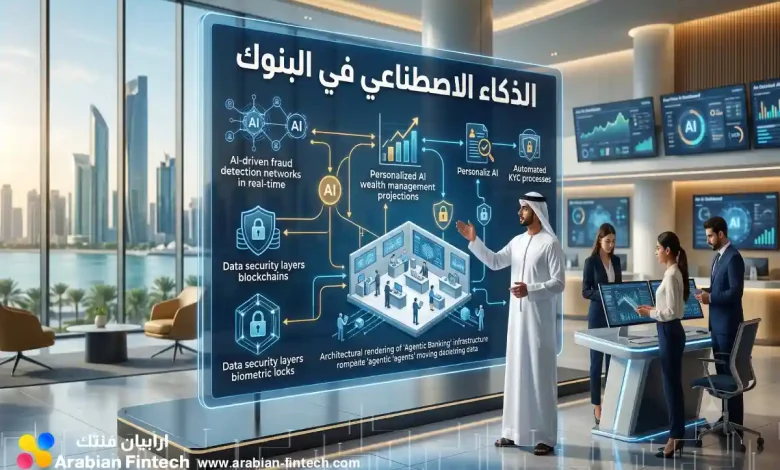
التعلّم الاصطناعي يُحدث تغييراً كبيرة في صناعة العلاقات البنكية. فمن عن طريق حلول التحليل الحسابي، تتبنى المصارف حلولاً مبتكرة لـتحسين رؤية المستخدم، وتبسيط العمليات، وتوفير المصاريف، ومواجهة الاحتيال المالية. ويشمل ذلك تطبيقات مثل المساعدين الرقميين، وتقييم المعلومات، وصياغة العروض. تهدف المصارف أن يساهم الذكاء الحسابي في تعزيز الإنتاجية وتنمية الربحية.
حلول الذكاء الاصطناعيّ في مجال القطاع المالي : استعراض متعمقة
تُعيد حلول الذكاء الاصطناعي ثورة ضمن القطاع ، حيث تطوير الأداء و تقديم تجارب مبتكرة للمصارف. تتضمن العديد من التطبيقات أنظمة الكشف الاحتيال تطوير عمليات تحليل المخاطر، و أتمتة العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تحسين دقة عملية اتخاذ القرارات الائتمانية بشكل كبير .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع البنكي ، مُشكِّلاً وجهة نظر العمليات وخدمات الزبائن. تتضمنها هذه التحولات تطوير روبوتات دردشة آلية لتقديم مساعدة عاجل، و تحسين عمليات الكشف عن المخالفات ، و تسريع المهام الروتينية مثل معالجة القروض و فحص المخاطر. علاوة على ذلك ، تُمكن الأنظمة الذكية من تخصيص خدمات مالية أكثر استهدافاً لكل عميل ، مما ينتج تعزيز الرضا و تحقيق الأداء.
- تطوير تجربة المستهلكين .
- تسريع العمليات الداخلية .
- تحسين الأمن من المخالفات .
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات كبيرة من عمليات الاحتيال و التهديدات الرقمية. لحسن المباشر ، يمثل الذكاء الاصطناعي أداة مبتكرة لمواجهة هذه التحديات . يمكن للأنظمة المدعومة بالتعلم الآلي تحليل كميات هائلة من الحركات المالية في وقت حقيقي ، وتعقب الأنماط غير الطبيعية التي قد تشير إلى نشاط احتيالي . بالإضافة إلى ذلك يمكن أن يقوم على أتمتة عمليات الكشف عن الاحتيال ، و تعزيز كفاءة التدخل الأمنية. يمكن أن يشمل ما يلي:
- مراقبة سلوك العملاء
- التنبؤ الاحتيال المحتملة
- حماية هويات المستخدمين
وبالتالي ، يلعب الذكاء الاصطناعيّ بشكل كبير في تأمين المؤسسات المالية من الخسائر الناجمة عن الجرائم الإلكترونية .
تطوير مسار العملاء باستخدام الذكاء الاصطناعي في المؤسسات المالية
تشكل تكنولوجيا الذكاء الاصطناعي فرصة قوية تخصيص أداء العروض المصرفية وتوفير رحلة المستخدمين . عبر معالجة المعلومات المتوفرة يمكن للقطاع المصرفي توقع تفضيلات العملاء {و إعطاء خدمات فريدة {و إجراء عمليات التي قد تستغرق وقتًا. هذا يسهم في تعزيز الثقة الزبائن {و تحقيق العائد للقطاع.
الذكاء الاصطناعي والائتمان: تحليل شامل وموافقات أسرع نمو
تُحدث الذكاء الاصطناعي ثورة حقيقية في قطاع التمويل التقليدي. فبدلاً من الاعتماد على العمليات اليدوية التقليدية لتقييم المخاطر الائتمانية ، تُمكن النماذج الذكية من دراسة البيانات بشكل أسرع وأكثر فعالية. هذا يؤدي إلى موافقات أسرع بكثير على التمويل، و تخفيض النفقات المرتبطة بالعمليات القديمة. كما أن هذه التقنية تسمح بإمكانية توسيع خدمات القروض للفئات التي محرومة من قبل بسبب نقص البيانات الكاملة.
- تحسين الجدارة الائتمانية
- تسريع دورة المصادقة
- خفض التكاليف المترتبة بالتحليلات
الروبوتات المتقدمة في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث الروبوتات المتقدمة ثورة في خدمة العملاء في القطاع المصرفي. توفر هذه التقنية إمكانية توفير خدمات المستفيدين على مدار الساعة، طوال الأيام . يمكن للعملاء الآن الحصول على معلومات حول استفساراتهم و تنفيذ التحويلات بسرعة و سهولة . تساهم هذه الأنظمة أيضًا البنوك في تخفيض النفقات و رفع الأداء.
- توفير دعم عاجل
- خفض فترات الانتظار
- تعزيز رضا العملاء
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ تحليلات المتقدمة ثورة حقيقية في القطاع المصرفي، حيث تتيح للمصارف تحليل رؤى مهمة لتعزيز الازدهار وتحسين الكفاءة. من خلال استخلاص كميات كبيرة من المعاملات، يمكن للمحللين على التحليلات تحديد اتجاهات مستقبلية ورسم قرارات أذكى دقة، مما يقود المزيد من التفاصيل إلى أداء ملموسة .
التحديات والتحديات و الفرص : تبني الذكاء في قطاع البنوك العربية
يشهد قطاع البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء الاصطناعي كأداة لتحسين الكفاءة وتخفيض التكاليف. ومع ذلك، يواجه استيعاب هذه التقنية مجموعة العقبات. تتضمن هذه الصعوبات نقص الكفاءات المتخصصة في الذكاء الاصطناعي، و ضعف البنية التحتية التكنولوجية، و قلق الأمن السيبراني و ضمان البيانات. في المقابل، تتوفر فرص هائلة للبنك العربي للاستفادة من الذكاء الاصطناعي. تشمل هذه الفرص تحسين خدمة المتعاملين من خلال المساعدين الافتراضيين الذكية، و تطوير عمليات تقييم المخاطر، و تحديد أحداث الاحتيال. يحتمل للذكاء الاصطناعي أن يساهم في تخصيص المنتجات الخدمات و تحسين تجربة المستثمر.
- الخبرات
- المتعاملين
- الذكاء الاصطناعي
- قطاع البنوك
الذكاء الاصطناعي والامتثال: تسهيل العمليات المصرفية الصعبة
تسهل التحليل الاصطناعي، مع التركيز على المطابقة التنظيمي، للمؤسسات الاستثمارات تبسيط المهام المصرفية المعقدة بشكل كبير. إنها تساهم في تسريع عمليات التدقيق من الاحتيال، و تحسين دقة التقارير، و الحد المخاطر المرتبطة فيما يتعلق بـ. علاوة على ذلك تُتيح للمصارف تطوير قدرة الفريق و ترشيد الاستثمارات من خلال أتمتة الإجراءات المتكررة.
آفاق تعلم الآلة في القطاع المصرفي: توقعات و تحليلات
يشهد القطاع المصرفي تحولاً رقمياً ملحوظاً مدفوعاً بالتقدم السريع في حقل الذكاء الاصطناعي. نتوقع أن تزداد تطبيقات الذكاء الاصطناعي بشكل كبير ، بدءاً من تحسين تجربة المواطن ووصولاً إلى تسريع العمليات الأساسية . سيساهم الذكاء الاصطناعي في منع الاحتيال، و إدارة المخاطر، و توفير الخدمات المالية لـ أكبر فعالية. توجد أيضاً زيادة في استخدام الروبوتات الذكية لـ خدمة مستخدمي أكثر . تشير التحليلات إلى أن المؤسسات المالية التي تتبنى الذكاء الاصطناعي بشكل فعال ستكون في وضع أفضل للمنافسة في السوق المقبل .
- تحسين تجربة المواطن
- أتمتة العمليات الأساسية
- الكشف الاحتيال
- توفير الخدمات المالية
الذكاء الاصطناعي الصناعي: حلول مبتكرة لتحسين أداء القطاع المصرفي
تُحدث الذكاء ثورة حقيقية في القطاع البنكي من خلال تقديم إجراءات مبتكرة تعزز في تحسين كفاءة العمليات. بدءًا من تبسيط الخدمات الأساسية وصولًا إلى تعزيز إدارة الحد من الغش، يُمكّن الذكاء الاصطناعي القطاع المصرفي من توفير خدمات أكثر كفاءة للمستخدمين وتحقيق أهداف أرباح أعلى.
Comments on “التعلّم الحسابي و المصارف : تغيير جذري في الخدمات البنكية”